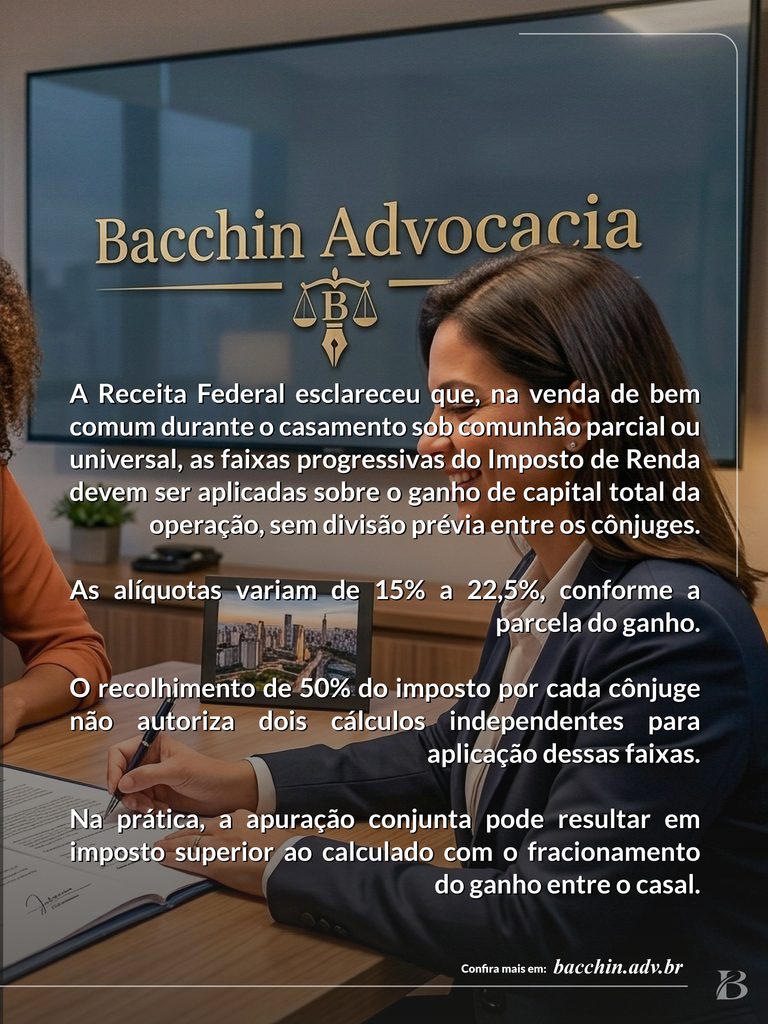
A apuração do ganho de capital sobre o bem comum já estava prevista na Instrução Normativa SRF nº 84/2001. A discussão ganhou repercussão financeira com a progressividade introduzida pela Lei nº 13.259/2016: a faixa de 15% alcança a parcela do ganho de até R$ 5 milhões, enquanto percentuais superiores incidem sobre as parcelas excedentes
A orientação deve ser considerada na avaliação tributária da venda de bens pertencentes ao patrimônio comum dos cônjuges. O regime de casamento e a natureza comum do bem são elementos essenciais para identificar o tratamento aplicável à operação.
Sob a perspectiva da gestão patrimonial, a consequência é objetiva: a estimativa do imposto deve observar o critério de apuração adotado pela Receita antes da definição dos recursos líquidos disponíveis após a venda. A divisão dos recebimentos entre os cônjuges, por si só, não permite reduzir a tributação mediante aplicação separada das faixas progressivas.