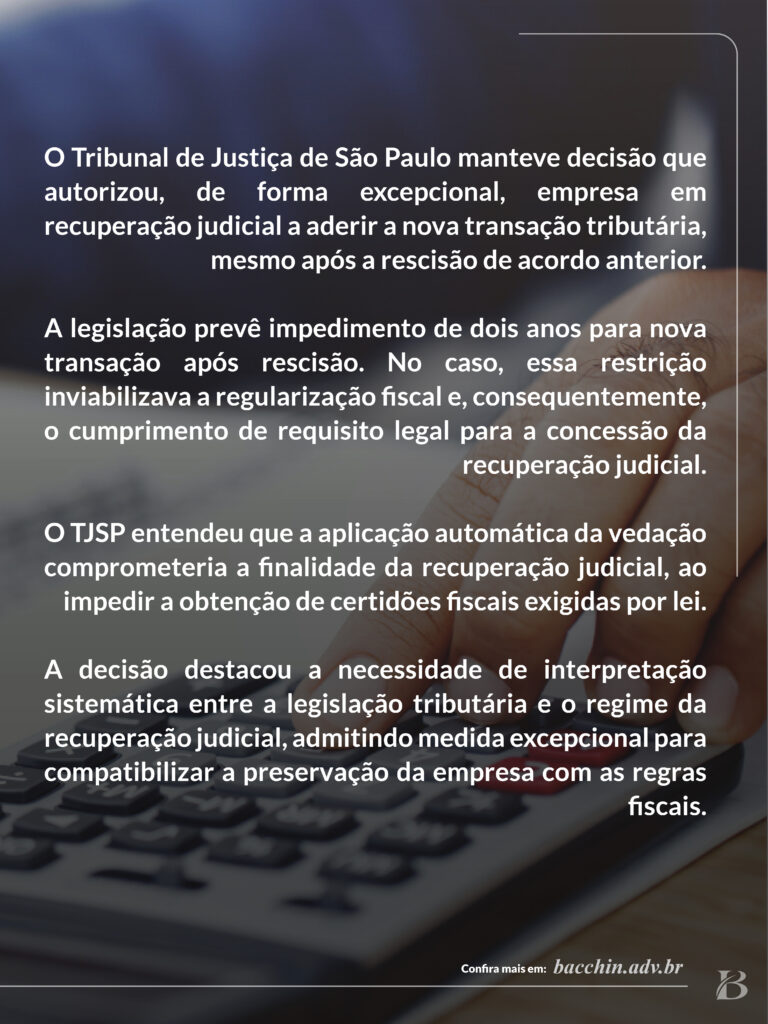
A decisão do TJSP enfrenta um ponto sensível da interação entre o direito tributário e o direito empresarial: a compatibilização entre os mecanismos de regularização fiscal e os requisitos para a recuperação judicial.
No caso analisado, a aplicação automática da chamada “quarentena” de dois anos para nova transação tributária, após a rescisão de acordo anterior, impedia a empresa de acessar instrumentos de regularização e, por consequência, de cumprir exigência legal do procedimento recuperacional.
A solução adotada não afastou a validade da norma tributária, mas admitiu, de forma excepcional, a superação do impedimento para garantir a efetividade do sistema como um todo.
A decisão evidencia a importância da leitura integrada entre os regimes jurídico-tributário e recuperacional, especialmente em cenários de crise empresarial.
(Agravo de Instrumento n. 2354444-02.2025.8.26.0000)