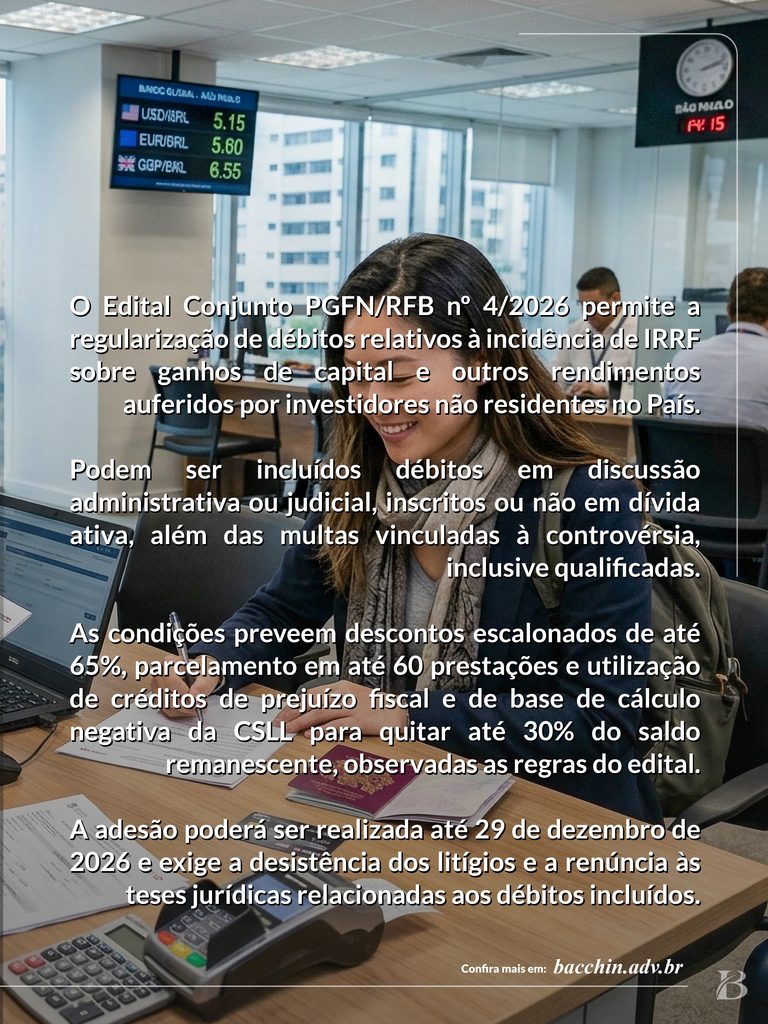
A possibilidade de incluir créditos ainda administrados pela Receita Federal e valores já inscritos em dívida ativa exige que empresas e grupos econômicos identifiquem corretamente os processos abrangidos, os depósitos judiciais existentes e as multas vinculadas à discussão.
Também deve ser avaliada a disponibilidade de prejuízo fiscal do IRPJ e de base de cálculo negativa da CSLL, já que esses créditos poderão ser utilizados, nas condições do edital, para liquidar até 30% do saldo remanescente após os descontos.
A decisão pela adesão deve considerar não apenas a redução nominal do passivo e o prazo de pagamento, mas também o estágio de cada discussão, a consistência das teses sustentadas e os efeitos da confissão dos débitos, da desistência dos processos e da renúncia ao direito discutido.