O avanço das discussões envolvendo o split payment reforça que a Reforma Tributária não produzirá impactos apenas na apuração dos tributos, mas também na dinâmica financeira e operacional das empresas.
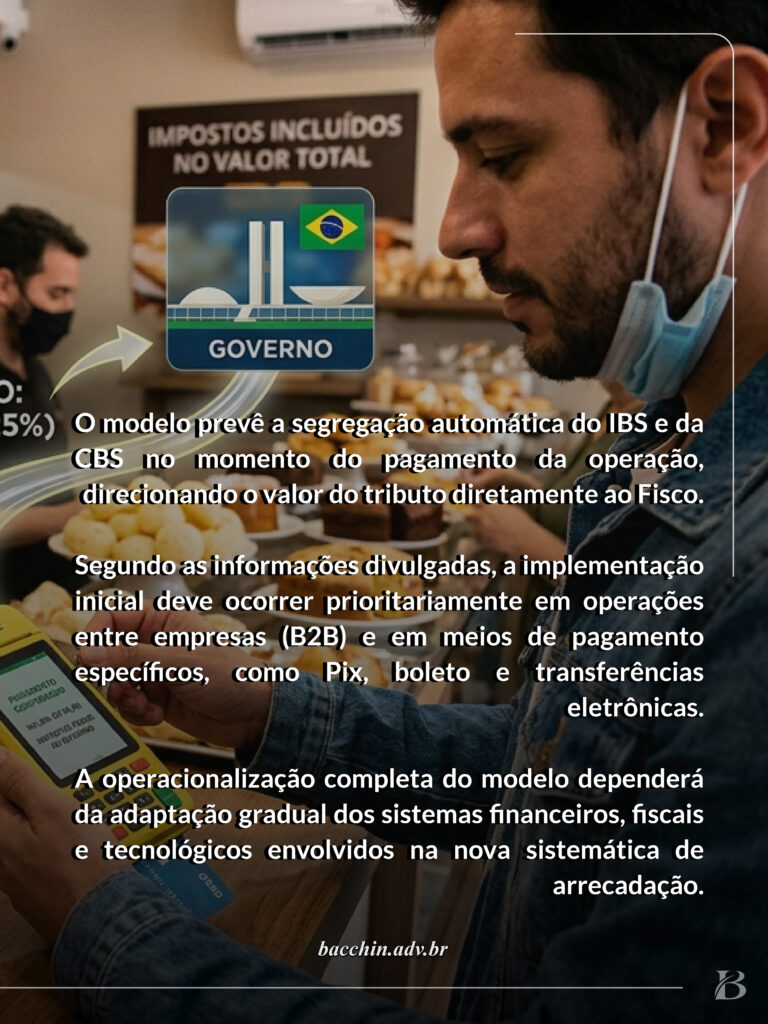
O modelo altera a lógica tradicional de recolhimento do IBS e da CBS ao prever que a parcela correspondente ao tributo seja segregada automaticamente no momento da liquidação financeira da operação, reduzindo o trânsito do valor pelo caixa do contribuinte.
Além da discussão tributária propriamente dita, o tema passa a envolver diretamente setores financeiros, contábeis, tecnológicos e operacionais das empresas, especialmente diante da necessidade de compatibilização entre pagamento, retenção automática e apropriação de créditos.
O período de transição da Reforma Tributária já vem demonstrando que a adaptação antecipada tende a ser um fator estratégico relevante para redução de riscos operacionais e inconsistências futuras.